

Choisir entre Yomoni vs Linxea pour votre assurance-vie n’est pas une décision anodine. Ces deux acteurs du marché digital proposent des approches radicalement différentes : gestion pilotée automatisée d’un côté, liberté totale de l’autre. Pour vous aider à trancher, ce comparatif analyse les frais, les performances, la flexibilité et les profils d’investisseurs correspondants. Voici ce que vous devez savoir avant de signer.
Yomoni vs Linxea : deux philosophies d’investissement face à face
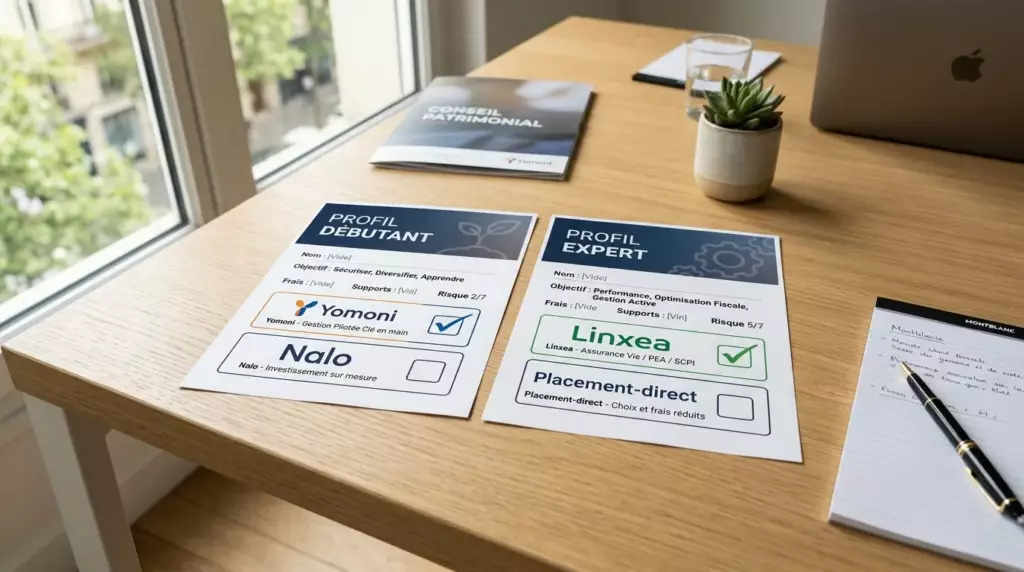
Avant de comparer les chiffres, il faut comprendre ce qui distingue fondamentalement ces deux plateformes. Yomoni est un robo-advisor : vous répondez à un questionnaire, et un algorithme gère votre portefeuille selon votre profil de risque. Linxea, de son côté, est un courtier en assurance-vie qui vous donne accès à plusieurs contrats avec une liberté totale dans la sélection des supports. Ce n’est pas simplement une question de prix, c’est une question d’implication personnelle dans la gestion de votre épargne.
Pour comprendre comment l’assurance-vie s’inscrit dans une stratégie globale, consultez notre guide sur la répartition épargne entre livrets, assurance-vie et bourse. Et si vous débutez en investissement, notre comparatif sur le PEA ou compte-titres pour débuter en bourse peut aussi vous éclairer sur les enveloppes disponibles.
Présentation de Yomoni Assurance-Vie
Yomoni Assurance-Vie est un contrat proposé en partenariat avec Suravenir. L’épargnant choisit un profil de risque parmi dix niveaux (P1 à P10). Plus le profil est élevé, plus la part en unités de compte est importante. La gestion repose sur des ETF à faibles coûts, ce qui est une référence dans la construction d’un portefeuille ETF diversifié.
- Versement minimum : 1 000 euros à l’ouverture
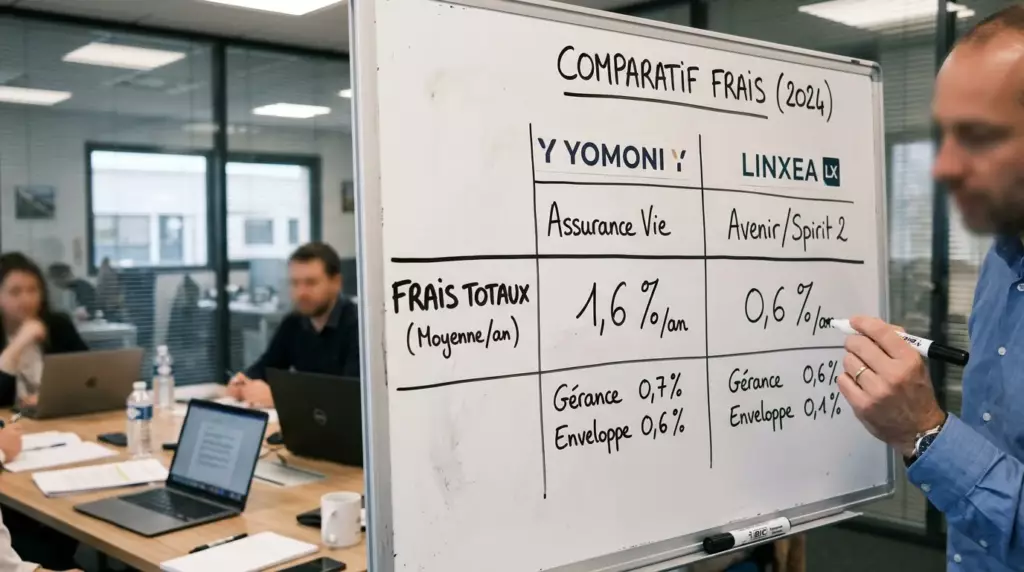
- Frais de gestion pilotée : 1,6 % par an tout compris (dont 0,7 % de frais Yomoni)
- Aucun frais d’entrée ni de sortie
- Fonds euros disponible à partir du profil P1
- Rebalancement automatique du portefeuille
- Application mobile intuitive avec suivi en temps réel
La philosophie de Yomoni s’apparente à la gestion passive vs active : confier son épargne à un algorithme plutôt qu’à un gérant actif coûteux. Vous pouvez aussi ouvrir un Yomoni PER si vous souhaitez préparer votre retraite dans la même logique automatisée.
Présentation de Linxea Assurance-Vie
Linxea n’est pas un contrat unique : c’est un courtier qui distribue plusieurs contrats d’assurance-vie (Linxea Spirit 2, Linxea Avenir 2, Linxea Zen…). Chaque contrat a ses propres caractéristiques, mais tous partagent des frais réduits et une large sélection de supports. Linxea est régulièrement cité dans notre sélection pour choisir la meilleure assurance-vie en 2026.
- Versement minimum : 500 euros selon les contrats
- Frais de gestion : entre 0,5 % et 0,6 % par an sur les unités de compte
- Accès à des fonds euros performants et à des SCPI
- Plus de 700 unités de compte disponibles selon le contrat
- Gestion libre ou pilotée (option disponible sur certains contrats)
- Aucun frais d’entrée ni d’arbitrage
Linxea s’adresse à des investisseurs qui savent ce qu’ils veulent : des ETF précis, des SCPI accessibles sans contrainte de gestion, ou une allocation personnalisée. La compréhension des fonds euros et unités de compte est essentielle pour tirer le meilleur parti de Linxea.
Comparatif détaillé Yomoni vs Linxea : frais, performances et flexibilité
Le vrai yomoni vs linxea se joue sur trois terrains : le niveau de frais, les performances historiques et la souplesse d’utilisation. Voici un tableau synthétique pour comparer objectivement les deux offres.
| Critère | Yomoni AV | Linxea (Spirit 2) |
|---|---|---|
| Frais de gestion UC | 1,6 % / an (tout compris) | 0,5 % / an + frais fonds |
| Frais d’entrée | 0 % | 0 % |
| Versement minimum | 1 000 euros | 500 euros |
| Type de gestion | Pilotée uniquement | Libre ou pilotée |
| Nombre de supports | ~30 ETF | 700+ supports |
| SCPI disponibles | Non | Oui |
| Application mobile | Très ergonomique | Correcte |
| Assureur | Suravenir | Spirica / Suravenir |
Analyse des frais : l’écart qui fait la différence sur le long terme
Sur ce point, Linxea prend l’avantage de manière nette. Avec 0,5 % de frais de gestion sur les unités de compte, contre 1,6 % chez Yomoni, la différence peut sembler faible annuellement. Mais sur 20 ans, avec un capital de 50 000 euros, l’écart de frais représente plusieurs milliers d’euros de rendement perdu. Pour visualiser l’impact concret selon votre situation, voici un outil de calcul rapide :
Calculez l’impact des frais sur votre capital à long terme
Ces chiffres illustrent pourquoi la fiscalité et les frais sur ETF et actions sont si déterminants dans la constitution d’un patrimoine. Sur le long terme, chaque dixième de point compte.
Performances : Yomoni tire son épingle du jeu sur les profils dynamiques
Si Linxea offre des frais plus bas, Yomoni se distingue par la cohérence de sa gestion. Les profils les plus dynamiques (P8 à P10) ont affiché des performances annualisées supérieures à 8 % sur cinq ans, selon les données publiées par la plateforme. Cela s’explique par la qualité du rebalancement automatique et la sélection rigoureuse d’ETF. L’intelligence artificielle appliquée à l’investissement joue d’ailleurs un rôle croissant dans ces algorithmes de gestion.
Chez Linxea, les performances dépendent entièrement de vos choix. Si vous sélectionnez de bons ETF monde ou des fonds euros compétitifs, vous pouvez obtenir un excellent résultat. Mais si vous n’avez pas le temps de suivre votre contrat, le résultat peut être décevant. C’est pourquoi notre guide sur la définition de votre profil investisseur est un préalable indispensable.
Yomoni : pour qui ?
- ✓ Débutants sans temps à consacrer
- ✓ Profils recherchant la simplicité
- ✓ Investisseurs à long terme réguliers
- ✗ Investisseurs souhaitant choisir leurs supports
- ✗ Budgets très serrés sur les frais
Linxea : pour qui ?
- ✓ Investisseurs autonomes et expérimentés
- ✓ Profils souhaitant intégrer des SCPI
- ✓ Épargnants sensibles aux frais
- ✗ Débutants sans connaissances financières
- ✗ Profils souhaitant une gestion 100 % automatique
Décryptage des critères de choix entre Yomoni et Linxea
Au-delà des chiffres, plusieurs éléments concrets doivent guider votre décision. L’épargne retraite selon votre âge est un facteur clé : un investisseur de 30 ans avec un horizon de 30 ans peut se permettre des frais légèrement plus élevés si cela lui évite des erreurs de gestion. Un investisseur de 55 ans avec un profil prudent préférera la maîtrise totale offerte par Linxea.
Il est également recommandé par l’Autorité des marchés financiers (AMF) de diversifier ses placements et de ne pas concentrer son épargne sur un seul contrat. Pensez aussi à votre épargne de précaution avant d’investir sur ces enveloppes long terme.
Fiscalité et sortie : un avantage commun
Yomoni et Linxea bénéficient tous deux de la fiscalité avantageuse de l’assurance-vie : exonération des gains après 8 ans dans la limite de 4 600 euros par an (9 200 euros pour un couple), et transmission hors succession jusqu’à 152 500 euros par bénéficiaire. Sur ce point, les deux plateformes sont à égalité. Pour approfondir ce sujet, notre dossier sur le Plan d’Épargne Retraite vous donnera une vision complémentaire sur les enveloppes fiscales disponibles.
Si vous souhaitez combiner assurance-vie et plan d’épargne retraite, notez que Yomoni propose aussi un PER dans la même logique de gestion pilotée. De son côté, Linxea propose également des contrats PER comparables. Enfin, pour comparer avec d’autres contrats du marché, consultez notre sélection des meilleurs contrats d’assurance-vie disponibles en ligne.
La combinaison des deux : une stratégie viable
Certains épargnants ouvrent un contrat Yomoni pour la partie dynamique de leur épargne (ETF, gestion pilotée) et un contrat Linxea pour la partie prudente (fonds euros, SCPI). Cette stratégie de diversification entre plusieurs enveloppes permet de cumuler les avantages des deux approches. Elle s’inscrit dans une logique de plan d’investissement mensuel automatique sur le long terme, avec un suivi régulier via un tableau de bord patrimonial.
Avant de vous décider, consultez aussi notre guide pour débuter en bourse via PEA ou assurance-vie en 2026 et notre analyse des 7 erreurs classiques du débutant en bourse.
Verdict : que choisir entre Yomoni et Linxea ?
Si vous manquez de temps ou de connaissances, Yomoni est le choix idéal pour une gestion sans effort. Si vous êtes à l’aise avec les placements financiers et que vous souhaitez maîtriser chaque arbitrage, Linxea vous offrira des frais réduits et une liberté totale. Dans les deux cas, commencez par définir votre horizon de placement et votre tolérance au risque.
Questions fréquentes sur Yomoni vs Linxea
Retrouvez ci-dessous les réponses aux questions les plus posées sur la comparaison entre ces deux plateformes d’assurance-vie en ligne.
Explorez l’ensemble de nos ressources Expert Banque pour faire les meilleurs choix financiers.
Liens affiliés : Expert Banque perçoit une commission sur les souscriptions via nos liens partenaires. De plus, les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier. Nombreux sont les comptes de clients particuliers à perdre de l’argent lors de la négociation de CFD, alors réfléchissez bien avant de vous engager. Contenu généré par l’IA.